

ЗАГОРОДНЫЙ ОТЕЛЬ ИЛИ ГОРОДСКИЕ ТЕРМЫ? НОВАЯ БИТВА ЗА ВЫХОДНЫЕ ГОСТЯ
Подпишитесь на
наш канал в
Telegram

Загородные отели всё чаще конкурируют не только с соседними объектами размещения, глэмпингами и базами отдыха. На рынок короткого отдыха выходит другой формат - городские и окологородские термальные комплексы, предлагающие гостю бассейны, бани, спа, гастрономию и развлечения без необходимости уезжать далеко от дома. По данным NF Group, по итогам первого полугодия 2026 года в России работали уже 86 термальных комплексов и 67 всесезонных аквапарков, причём число таких объектов продолжает расти.
Эта конкуренция становится особенно заметной на фоне изменения структуры внутреннего спроса. Путешественники всё чаще выбирают несколько коротких поездок вместо одного длинного отпуска, а каждое пятое бронирование отеля приходится на жителей своего или соседнего региона. Для гостя, планирующего выходные, выбор теперь выглядит шире традиционной дилеммы «какой загородный отель лучше»: он сравнивает поездку за город с термами, рестораном, встречей с друзьями или возможностью вообще остаться дома.
Для отельеров это меняет саму постановку задачи. Конкурировать приходится уже не столько номерным фондом и тарифом, сколько полноценным сценарием отдыха. Баня, спа, чан или бассейн способны усилить такой сценарий и во многих загородных проектах фактически становятся ожидаемой частью продукта. Но здесь возникает новая проблема: инфраструктура, которая повышает привлекательность объекта, одновременно требует серьёзных инвестиций и далеко не всегда превращается в сопоставимый источник прибыли. Поэтому главный вопрос сегодня - не просто нужны ли загородному отелю термальные услуги, а какую роль они должны играть в его экономике и гостевом опыте.
Рост популярности термальных комплексов привёл к тому, что термы фактически конкурируют по посещаемости и доходам не только с аквапарками, но и с загородными отелями. Точных данных на этот счёт нет, но можно предположить такую логику потребителей - зачем ехать за город, если расслабляющий отдых можно получить в самом городе.
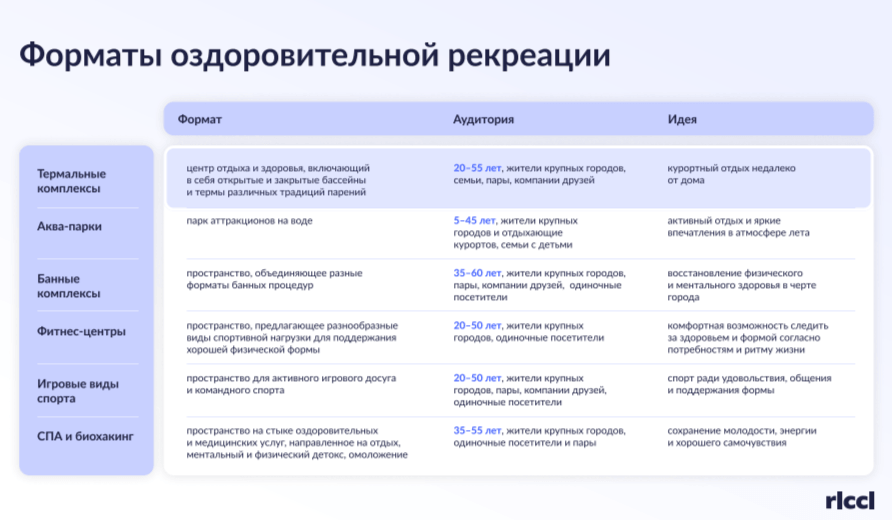
В компании Ricci характеризуют термальный комплекс как «курортный комплекс недалеко от дома».
В NF Group расширяют определение термального комплекса техническими характеристиками:
«Термальные комплексы - это относительно крупные оздоровительно-развлекательные центры для всей семьи площадью от 1500 кв. м, функционирующие на круглогодичной основе. В составе таких объектов представлен большой выбор бань (минимум 3-5 видов), а также холодные и тёплые бассейны с гидромассажными/аэромассажными установками. Используемая вода является чаще всего искусственной, а не геотермальной».
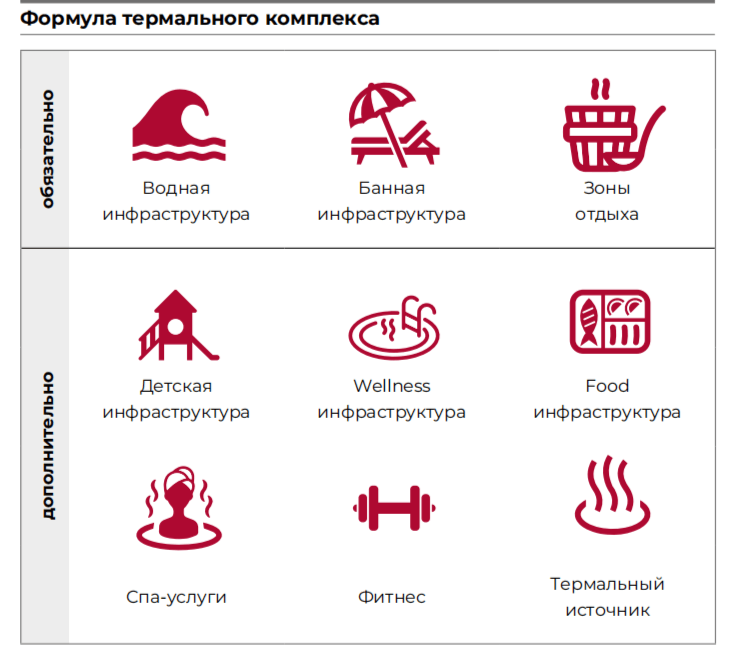
Термальные комплексы наращивают свою выручку за счёт увеличения количества повторных визитов и повышения среднего чека. Последнее обеспечивается как за счёт входного билета, так и за счёт расширения перечня дополнительных спа-услуг, развлекательных и гастрономических услуг, комплексных акционных предложений и пр.
Семьи, для которых такой отдых сопоставим с поездкой на море, хотят получить не просто бассейн и сауну, а комплексный оздоровительно-развлекательный опыт на целый день. В связи с подобным запросом потребителя на многофункциональные аквакомплексы в перспективе появится больше проектов-гибридов, сочетающих термы, банные комплексы, спа-салоны и спортивные концепции, с широко развитой детской и фуд-инфраструктурой.
Отельерам нужно чёткое осознание: у загородного отеля есть конкуренты, которые вообще не отели.
Выбор отдыха внутри города к тому же значительно снижает потребность в бензине, что в условиях текущего жёсткого бензинового клинча немаловажно. Близость к потребителю - несомненное преимущество.
В 2026 году спрос ощутимо сместился. Всё чаще путешественники выбирают (если вообще выбирают) поездки на отдых рядом с домом, а длинному отпуску предпочитают несколько коротких поездок.
Каждое пятое бронирование отеля теперь приходится на жителей своего или соседнего региона, говорят в Минэкономике России (ссылаясь на данные агрегаторов). В Москве и области этот показатель достигает 44%, в Санкт-Петербурге и Свердловской области - порядка 25%.
«На первый план выходят объекты, способные принимать большие компании и семьи разных поколений», - резюмировал на днях министр экономического развития Максим Решетников.
И хотя министр говорил о гостевых домах и глэмпингах, его слова можно экстраполировать и на термальные комплексы.
В целом сегодня бенефициары смещения спроса - городские (и окологородские) операторы свободного времени, в том числе термы. (Попробуйте спросить у своих гостей, какие ещё варианты выходных они рассматривали, прежде чем приехать к вам в отель. Возможно, их ответы окажутся для вас интересными.)
Изучая конкурентов, легко увлечься отелями, «домиками» и базами в округе. Но человек, обдумывая свои выходные, вполне может взвешивать не только то, в каком глэмпинге чан лучше или в какой отель поехать, но и выбрать поездку к друзьям на дачу или ужин в городе. Или - термы. Или - в итоге просто остаться дома.
С этими решениями отельерам тоже приходится конкурировать. И конкурировать (успешно) на этом поле можно лишь привлекательными сценариями поездки (а не тарифами на номера).
Резонно предположить, что отельеры сами могут перехватить «термальную тему» - устраивая спа- и банные комплексы у себя (или хотя бы ставя чаны).
В отношении термальных активностей в глэмпингах Ассоциация глэмпингов перед летним сезоном провела опрос среди владельцев и управляющих таких объектов. Выяснилось, что спа-услуги стали базовым стандартом для глэмпингов. Вопрос «строить или нет» практически не стоит: 73% опрошенных уже имеют бани, сауны или купели, 18% планируют добавить их в ближайший год (совокупно это 91%). (Иначе просто спрос «съедят» конкуренты.)
Лидеры спроса: русская баня/сауна (56%), чан с горячей водой (41%). Массаж, бассейны и ритуалы пока остаются нишевыми услугами среди опрошенных и составляют менее 20%.
Однако интересный момент - нередко спа в загородных объектах гостеприимства работает скорее как инструмент привлечения гостей (маркетинга), а не как источник нормальной прибыли. У 47% объектов спа приносит менее 10% выручки всего проекта. Только 18% удалось сделать спа-драйвером выручки >30% общей прибыли.
Из опрошенных 75% называют нехватку финансирования главным препятствием для развития спа-услуг, а 36% пугают затраты на оборудование.
Опасения, кстати говоря, резонные. Инвестиции в масштабные wellness-комплексы (спа, фитнес, бассейны) грозят как глэмпельерам, так и отельерам ролью «троянского коня»: прогнозируя рост привлекательности и выручки, они зачастую подрывают прибыльность. Исследование RLA Global, основанное на данных 11 000 отелей, выявило парадокс: наличие таких объектов коррелирует со снижением рентабельности. Подробнее в публикации, набравшей почти 10 000 (!) просмотров на Hotelier.pro - ТРОЯНСКИЙ КОНЬ ВЕЛНЕСА: КАК СПА И БАССЕЙНЫ СЪЕДАЮТ ПРИБЫЛЬ ОТЕЛЕЙ.
Возникает дилемма: для конкуренции с urban holiday (термами и аквапарками) загородным отелям необходимо развивать инфраструктуру для «водных оздоровительных процедур», но такое развитие сулит большие затраты и непростую окупаемость (а то и солидную брешь в бюджете).
Впрочем, призрак троянского коня смущает не всех отельеров. Например, в «Истра Коттедж» на банные и спа-туры делают большую ставку, возводя их в ранг своего УТП (см. интервью с управляющим базой отдыха «Истра Коттедж» Темуром Лебигой.
).Спа и бани - не единственные допуслуги, способные сформировать привлекательный опыт/сценарий поездки за городом.
В очередном опросе Ассоциация глэмпингов поинтересовалась у управляющих глэмпингами, какие дополнительные услуги приносят больше всего прибыли и что самое маржинальное?
И вот что они сообщили -->
Юлия Григорьева («Лаго Ладога»):
Антон и Олеся Эйхман («Холмы»):
Ирина Мамай («Зелёная Тропа»):
Илья Копычев («Мармар»):
Артём Тарасов («Руза Ривер Клаб»):
Артём и Любовь Гусельниковы («Три Воды»):
Анастасия Заводская и Алексей Трофименко («Альфа Глэмпинг»):
Ильнар Хамидуллин («Урман Кэмп»):
Дмитрий Гасилов («Гуляй-Город»):
Как видим, важное значение для глэмпельеров имеют не только термальные услуги, но и прокат удочек, сапов, лодок, велосипедов.
По обобщению Ассоциации глэмпингов, лучше всего зарабатывают дополнительные услуги, которые усиливают основной опыт (банный комплекс, питание, сезонные активности) либо имеют низкую себестоимость и просты в управлении (прокат спортивного инвентаря, простые форматы досуга).
Резюмируя, можно сказать - от «термальных» предложений загородным объектам никуда не деться. Гости by default (по умолчанию) ожидают от многих загородных объектов гостеприимства бань, спа, чанов.
Однако вложения в «термальный опыт» для гостей могут оказаться финансовой ловушкой.
«Баня - сложное техническое сооружение, которое испытывает сверхнагрузки. Особенно если речь о коммерческой, а не домашней бане для себя», - рассказывал в одном из подкастов Ассоциации Загородных Отелей Артём Казельский, основатель термального парк-отеля «Племя» и клуба парения «Тема-Баня».
«Краеугольный момент в успешной работе бани - инженерные сети. Воду надо откуда-то брать и куда-то отводить. А что будет с трубами зимой, если вы работаете не на юге?» - отмечал он.
Сегодня мода не только на бани, но и на банщиков - т. е. на программы парения.
Между тем зарплаты пармастеров могут пугать и сдерживать от желания открыть программную баню.
«Бани эволюционируют точно так же, как и отели - раньше был просто отель как средство размещения, место, где преклонить голову на ночь. Сегодня на рынке разнообразие спа-отелей, велнес-отелей, ретритных отелей, MICE-отелей и др. Так же и бани - отталкиваясь от пара, они развиваются по разным направлениям, превращаясь в развёрнутые экосистемы», - обрисовал ситуацию Артём Казельский.
Так какой выбор сделает потребитель - загородный отель с термальной составляющей или городские термы?
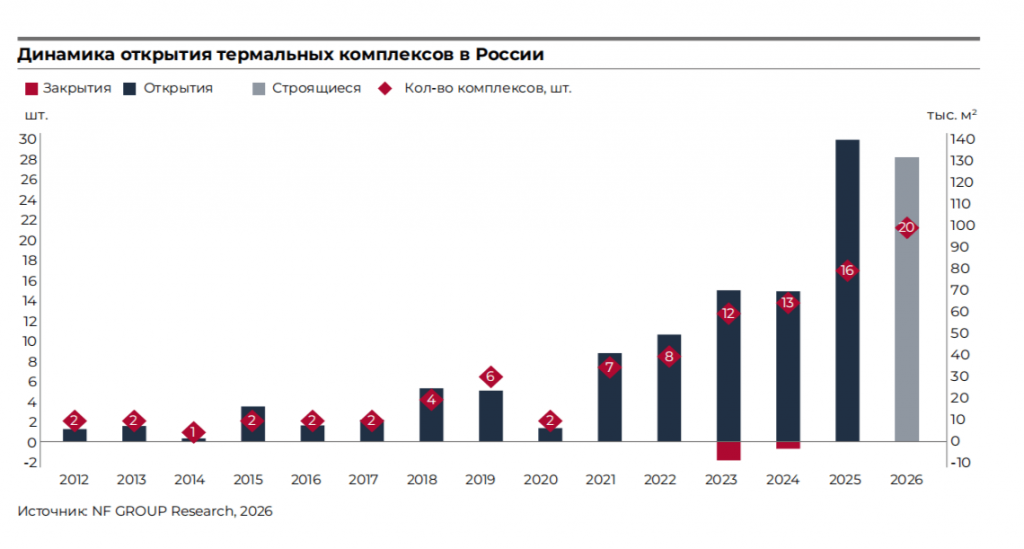
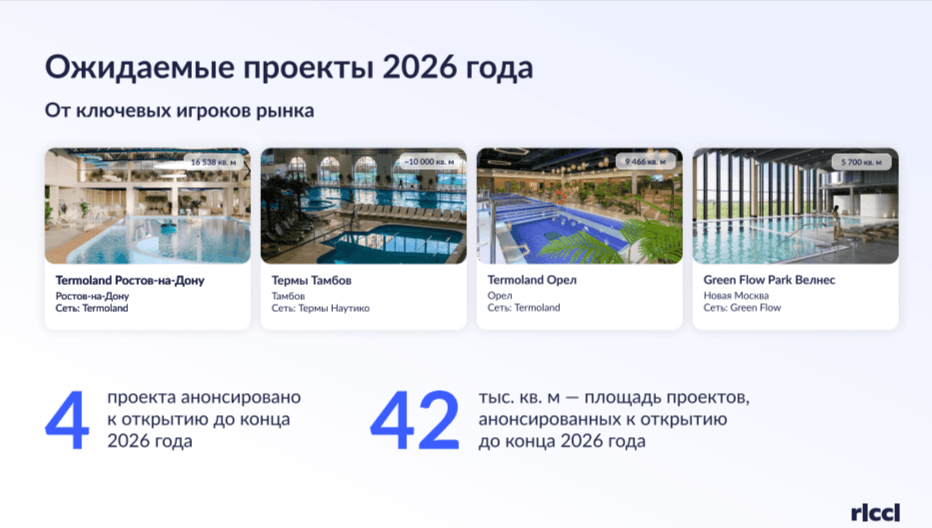
По данным аналитики NF GROUP, по итогам первого полугодия 2026 года в России функционировало 67 всесезонных аквапарков и 86 термальных комплексов. Их количество (пока) всё время растёт.
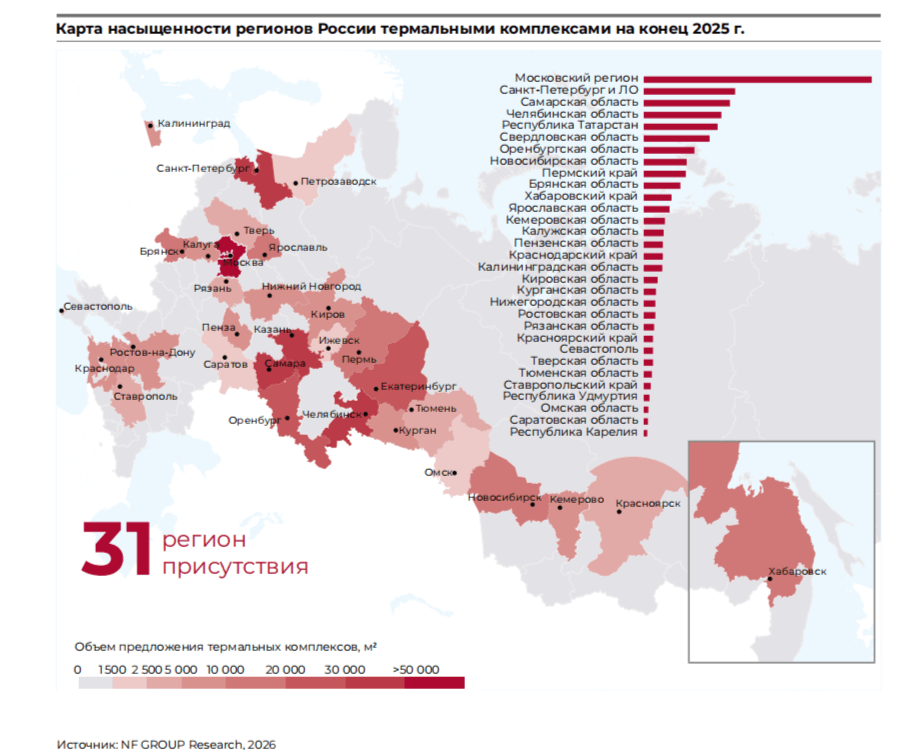
Термальные комплексы логично тяготеют к городам-миллионникам.
Основную часть доходов термальных комплексов формируют входные билеты: на них приходится 65% общей выручки. СПА-услуги дают 15%, кафе и рестораны - 15%, дополнительные сервисы - 5%. В продажах билетов 82% приходится на разовые посещения. Доля абонементов составляет 12%, корпоративных продаж - 5%, подарочных сертификатов - 1%. Такие данные приводятся в совместном исследовании Ricci и ГК «Основа».
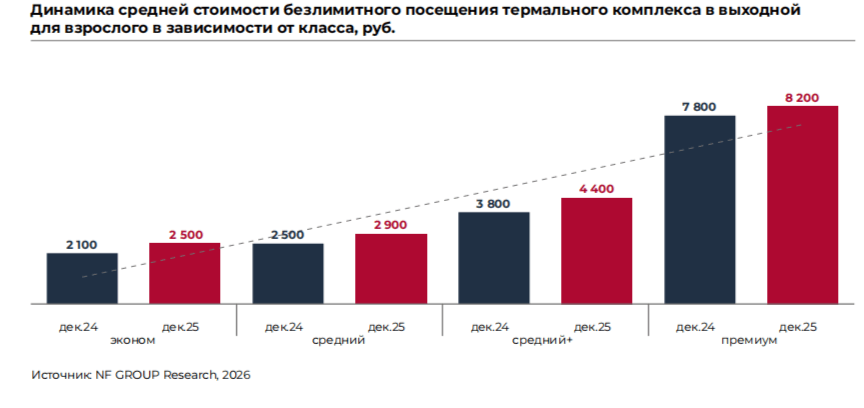
NF Group приводит свои данные по стоимости посещения термальных комплексов (эти данные могут быть ориентиром и для отельеров при выстраивании своей ценовой политики на термальные услуги).
Основой финансовой модели остаётся стабильная посещаемость. Наибольшую долю аудитории формируют посетители в возрасте 25-34 лет - 30%, ещё 24% приходится на возрастную группу 35-44 года. Женщины составляют 55% аудитории, мужчины - 45%.
защита от спама Yandex SmartCaptcha
