


БРОНИ ЕСТЬ. А ПРИБЫЛЬ?
Подпишитесь на
наш канал в
Telegram

ИССЛЕДОВАНИЕ РЫНКА. Что 90 миллионов бронирований рассказали о гостиничном рынке - и почему независимым отелям пора считать не только загрузку
Независимые отели по всему миру закончили 2025 год с неприятным набором показателей: средняя цена номера (ADR) снизилась на 5,8%, доход на доступный номер (RevPAR) - на 5,4%, а загрузка - на 0,6% относительно предыдущего года. При этом доля агрегаторов в бронированиях выросла до 63,4%. Гость никуда не исчез, но борьба за него становится все дороже.
Такой вывод следует из исследования Cloudbeds «The State of Independent Hotels 2026». В его основе - 90 млн бронирований в десятках тысяч независимых объектов размещения из 180 стран. Масштаб внушительный, но важна не только величина массива данных: цифры показывают, как привычная гостиничная арифметика перестает работать.
У отрасли есть старая привычка измерять самочувствие процентом занятых номеров. Однако 85% загрузки с убывающим тарифом и растущими расходами совсем не обязательно лучше 75% с устойчивой маржой. Именно это, на мой взгляд, главный нерв исследования: объем продаж перестает быть синонимом финансового здоровья.
Причем глобальное снижение маскирует настоящий разлом между регионами. В странах EMEA (Европа, Ближний Восток и Африка) ADR прибавил 6%, RevPAR - 3,9%. В Азиатско-Тихоокеанском регионе те же показатели упали на 16,2% и 17,5%; в Латинской Америке - на 13,5% и 13%. Единого «мирового гостиничного рынка», на который удобно ссылаться в прогнозах, фактически нет.

Еще один разлом проходит между сегментами: обеспеченный гость продолжает платить за качество и впечатления, тогда как бюджетный спрос становится осторожнее. Значит ли это, что всем небольшим гостиницам нужно срочно становиться люксовыми? Разумеется, нет. Дорогой ремонт при слабой экономике может лишь усугубить проблему; сначала надо понять, за какое улучшение ваш гость действительно согласен доплатить.
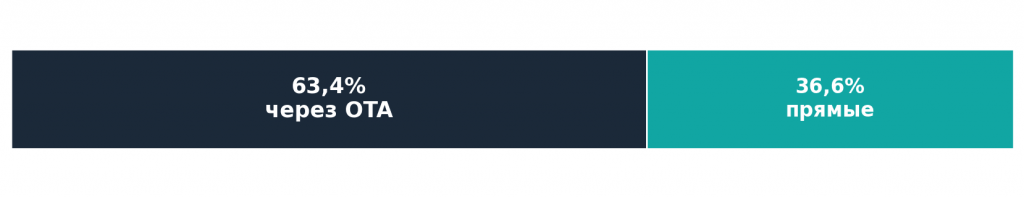
В среднем 63,4% бронирований независимых объектов теперь приходят через OTA, а 36,6% - по прямым каналам. В Португалии зависимость от агрегаторов достигает 79,7%, в Индонезии - 77,9%, в Испании - 76,7%. Это не обвинение площадкам: они дают отелям спрос, который многие не смогли бы привлечь самостоятельно. Но цена такого удобства должна считаться так же внимательно, как стоимость прачечной или фонда оплаты труда.
Возьмем условный номер стоимостью 10 000 рублей. Если комиссия канала составляет 18%, посреднику уйдут 1 800 рублей еще до расходов на уборку, персонал, коммунальные услуги и налоги. Это иллюстративный расчет, а не средняя комиссия из отчета. Но он прекрасно объясняет, почему один и тот же RevPAR при разной структуре продаж может давать совершенно разную прибыль.
Еще интереснее статистика отмен: через OTA аннулируется 21,8% бронирований, напрямую - 10,6%. Разница более чем двукратная. Каждая отмена не только освобождает номер в системе, но и возвращает коммерческой службе задачу продать его заново - возможно, уже дешевле и в последний момент.

Средняя глубина бронирования за два года выросла с 38 до 40 дней. Отменять поездки тоже начали раньше: средний срок до заезда, за который происходит отмена, увеличился с 34,6 до 38,7 дня. Это хорошая новость для тех, кто умеет оперативно возвращать номера в продажу; плохая - для тех, у кого контроль отмен и управление тарифами существуют лишь на уровне утреннего отчета.
| Показатель | 2023 | 2025 |
|---|---|---|
| Глубина бронирования | 38 дней | 40 дней |
| Отмена до заезда | 34,6 дня | 38,7 дня |
| Средняя длительность проживания | - | 2,6 ночи |
При этом средняя продолжительность проживания составляет всего 2,6 ночи, а более двух третей бронирований приходятся на одну-две ночи. Отсюда постоянная нагрузка на уборку, заселение, белье и коммуникации. Но есть и сигнал для поиска новой ниши: количество бронирований на 7-13 ночей выросло за год на 25%. Это не массовая смена модели спроса, а возможность для тех, кто умеет предложить понятную цену за длинное проживание.
Механически переносить цифры Cloudbeds на Россию нельзя: это международный массив данных объектов на одной технологической платформе, а не статистическая перепись всей гостиничной отрасли. Различаются и платежные привычки, и каналы продаж, и структура издержек. Но управленческие вопросы одинаковы: сколько стоит привлечение каждого гостя, какой канал чаще дает отмены и сколько денег остается после выполнения бронирования?
Я бы предложил начать не с очередной скидочной акции, а с трех отчетов: чистый доход по каналам с учетом комиссий и отмен; маржа по категориям номеров и дням недели; стоимость обслуживания коротких и длинных заездов. Затем проверить, выгоднее ли удержать постоянного гостя прямым предложением, чем снова покупать его внимание у посредника. И уже после этого обсуждать динамическое ценообразование, ИИ и новые интеграции.
Самый опасный вывод из любого исследования - «рынок просел, поэтому и у нас так». На самом деле это удобное оправдание для того, чтобы ничего не менять. Данные Cloudbeds говорят о другом: одинаковые внешние условия приводят к очень разным результатам, и выигрывает тот, кто быстрее пересчитывает свою экономику.
Гостиничный бизнес слишком долго увлекался показателями, которые приятно демонстрировать на конференциях: рост бронирований, загрузка, новые технологии. В 2026 году гораздо важнее вопрос, который звучит менее эффектно: сколько рублей прибыли осталось от каждого проданного номера? Если отель не знает ответа, даже рекордный поток гостей способен превратиться в очень дорогую иллюзию успеха.
Cloudbeds, The State of Independent Hotels 2026. Данные о бронированиях за 2025 год, сопоставления с 2023-2024 годами; опубликовано 25 марта 2026 года. Иллюстрации редакции Hotelier.PRO по открытым данным Cloudbeds.
Первоисточник.
защита от спама Yandex SmartCaptcha
